
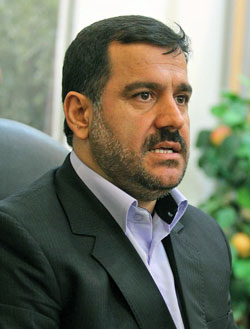
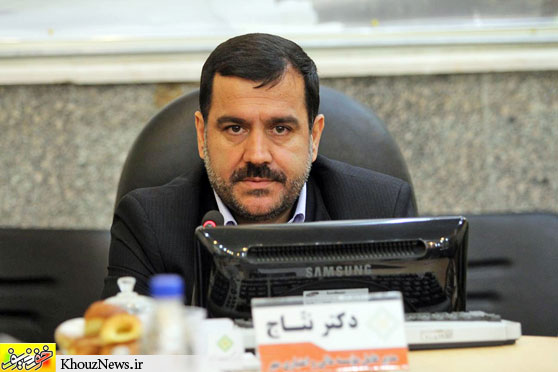
دکتر نتاج، مدیر عامل موسسه مالی و اعتباری مهر:
زیربنای ستون های نظام بانکداری مبتنی بر اصول شریعت را پی ریزی کرده ایم
خوشبختانه موسسه مالي و اعتباري مهر كه در آينده اي نزديك تحت عنوان"بانك مهر اقتصاد" جهشي نو خواهد داشت،در حوزه بانكداري الكترونيك طيف وسيعي از خدمات مجازي را ارايه كرده است.وجود خودپردازها و پايانه هاي فروشگاهي متعدد، خدمات همراه بانك، اس ام اس بانك،تلفن بانك و اينترنت بانك از جمله اين خدمات است كه با تدابير امنيتي بسيار بالا آماده ارايه خدمات متنوع بانكي به مشتريان عزيز است
چه ارکانی در رسیدن به بانکداری اسلامی نقش ایفا می کند؟
در قواعد اسلامی سود تنها از راه تجارت و سرمایه گذاری عاید می شود. لذا اصل تسهیم سود، اصلی اساسی در اقتصاد اسلامی است. بر این اساس می توان عقود مشارکتی و مبادله ای را به عنوان دو رکن اساسی در بانکداری اسلامی معرفی کرد. اگر بتوانیم به نحو مقتضی این دو مفهوم را در بدنه نظام بانکداری خود عملیاتی کرده و از آن بهره گیریم، زیربنای ستون های نظام بانکداری مبتنی بر اصول شریعت را پی ریزی کرده ایم. هر چند در راه نهادینه ساختن این مهم باید متحمل هزینه های هنگفتی شد، اما مشتریان یک نظام بانکی باید بدانند در اغلب تعاملات اقتصادی با بانک، شریک هستند.
ویژگی ها و شاخص های بانکداری اسلامی چیست؟
اگرچه بانک های اسلامی در ظاهر وظایفی مشابه با وظایف بانک های متعارف(ربوی) را انجام می دهند، ولی برخی ویژگی های اختصاصی نیز دارند. اولین ویژگی تکیه بر اصل تسهیم ریسک و حذف ربا است. در حالی که در بانکداری اسلامی و در عقود مشارکتی به دلیل وجود انواع ریسک ها، نتایج هیچ پروژه سرمایه گذاری به صورت قطعی از قبل مشخص نیست و بانکداری اسلامی نیز هیچگاه ریسک و بازده را به طور کامل به یک طرف قرارداد( خواه کار آفرین و خواه سرمایه گذار) منتقل نمی کند. دومین شاخصه، تاکید بر بهره وری به جای تمرکز بیش از حد بر شایستگی اعتباری مشتریان در توزیع اعتبارات است. یک بانک اسلامی بیشتر نگران مناسب بودن پروژه و توانایی مدیریتی کارفرما است نه صرفاً توانایی بازپرداخت وی؛ اگرچه توان مالی نیز در تصمیمات لحاظ می شود ولی اصل بر آن نیست. زیرا در قراردادهای مشارکتی بانک تنها درصورتی مستحق بازده و سود می شود که پروژه با موفقیت به اتمام برسد. حتی در قراردادهای مبادله ای نیز تامین مالی از طریق یک معامله واقعی در بستر اقتصاد صورت می گیرد که استفاده قمارگونه از دارایی را منتفی می سازد. سومین شاخصه بانکداری اسلامی توجه به ابعاد اخلاقی و نتایج اجتماعی فعالیت های اقتصادی است؛ حال آنکه نظام بانکداری متعارف صرفاً ابعاد فنی واقتصادی را در تصمیم گیریها دخیل می کند. یک بانک اسلامی تمامی ارزش های خود را از نظام ارزشی دینی و اخلاق اسلامی اتخاذ می کند.
اقدامات عملی موسسه مالی و اعتباری مهر برای رسیدن به بانکداری اسلامی چیست؟
پاسخ: موسسه مالی و اعتباری مهر با هدف کامل بانکداری اسلامی و بهره گیری حداکثری از ابزارهای مالی اسلامی همانگونه که تاکنون عمل کرده است، در نظر دارد با بهره گیری از ظرفیت متخصصین حوزه و دانشگاه، مدل جامع بانکداری اسلامی را تدوین کرده و برنامه های عملیاتی جهت پیاده سازی این مدل اجرایی را ارایه کند. در این راستا طرح های پژوهشی گسترده ای در دست اجرا است که انشاا... زمینه تحقق کامل اصول شریعت در مرحله اجرای عملیات بانکی را فراهم خواهم آورد. این موسسه مالی در راستای اجرای منویات مقام معظم رهبری (مدظله العالی) در مورد مطرح ساختن پول به شکل اسلامی در جامعه و فتح بزرگترین سنگر اقتصادی امروز دنیا، درجهت تحقق عملی و اجرای صحیح بانکداری بدون ربا گام های بلندی برداشته و تلاش مضاعفی نموده است تا به عنوان یک سازمان پولی پیشرو اولین اولویت راهبردی خود " مهر، نگین بانکداری اسلامی" را محقق سازد. لازم به ذکر است اداره بانکداری اسلامی این موسسه درسال 89 با استفاده از تجارب ارزشمند سال ها فعالیت خود وبا بهره گیری از نظرات کارشناسانه صاحبنظران، پروژه آسیب شناسی عدم تحقق کامل بانکداری بدون ربا در نظام بانکی کشور را اجرایی نموده و متناسب با مشکلات موجود، راهکارها و برنامه های عملیاتی 3 ساله را برای حل این مشکلات ارائه نموده است. از جمله این راهکارها و اقدامات عملی عبارتند از :
• ایجاد اداره بانکداری اسلامی در ساختار سازمانی موسسه به عنوان هماهنگ کننده اجرای بانکداری اسلامی به نحو سازمان یافته:
• نهادینه ساختن فرهنگ بانکداری اسلامی در سطح جامعه (کارکنان ومشتریان) از طریق تعامل با نهادهای ذیربط و برگزاری دوره های آموزشی؛
• تاسیس مراکز مشاوره فقهی در سطح جامعه، مشتریان و کارکنان موسسه؛
• تقویت نظام ارزیابی و نظارت شرعی؛
هدایت پژوهشگران عرصه بانکداری اسلامی به سمت نوآوری در این حوزه و استخراج مدل جامع بانکداری اسلامی.
از نظر شما هم اکنون ارتباط بین بازار پول و سرمایه چگونه است و چه ارتباط هایی باید داشته باشند و چگونه می توانند بر یکدیگر تاثیر گذار باشند؟
واقعیت این است که ارتباط و اتصال فعلی این دو بازار مطلوب به نظر نمی رسد. متاسفانه در حال حاضر هم نگاه سرمایه گذاران و هم نگاه مدیران ارشد به این دو بازار نگاه تفکیکی است. بدین معنی که این دو بازار را جدای از هم، و غالباً رقیب و جایگزین یکدیگر می دانند. شاهد این مدعا نیز این است که در سال های اخیر رشد یک بازار همواره سبب رکود در بازار دیگر شده تا آن حد که نهادهای ناظر را به تغییر سیاست ها واداشته است. این واقعیت بیانگر این نوع بینش و نگرش نادرست فعالین این دو بازار است. اقتصاد ما امروز بیش از هر زمان دیگری به تعامل این دو بازار نیاز دارد. اگر این نوع نگاه اصلاح نشود، قطعاً پیش برنده و ارتقا بخش نیست.
در هم تنیدگی، هماهنگی و انسجام این دو بازار در کشورهایی که بازارهای مالی خود را به نوعی یکپارچه کرده اند، توانسته است نمونه های خوبی از تعامل سازنده این دو بازار در جهت ارتقای شاخص های رشد اقتصادی و رفاه اجتماعی را ارئه کند. بازارهای پول و سرمایه هر دو باید در کنار هم قوام بخش نظام اقتصادی باشند. روند جهانی اقتصاد ، حاکی از همگرایی مثبت و سازنده این دو بازار در ایجاد اطلاعات اقتصادی و مهندسی مجدد اقتصادی است. اگر سرمایه گذاران و مدیران، این دو بازار را مکمل همدیگر بدانند، مشکلات مزمن هر یک از این دو بازار یعنی مطالبات معوق در بازار پول و کمبود نقدینگی در بازار سرمایه مرتفع خواهد شد. جمایت بانک ها از پروژه های ارزشمند و موجه اقتصادی و هدایت بخش اعظم منابع مالی خود به طرح های پربازده تولیدی و رفع مشکلات نقدینگی (که تولیدات شرکت های حاضر در بورس و فرابورس را با مشکل مواجه می سازد)، باعث رونق بازار سرمایه می شود. از سوی دیگر قابلیت توثیق سهام شرکت های بورسی باعث افزایش اعتبار آن دسته از مشتریان تسهیلات بانکی خواهد شد که عموماً به دلیل کمبود وثایق ملکی امکان دریافت تسهیلات نداشته اند. بعلاوه پذیرش اوراق بهادار به عنوان وثیقه، فعالین اقتصادی را به نگهداری بخش اعظمی از دارایی خود به شکل اوراق بهادار ترغیب می کند.
موسسه مالی و اعتباری مهر، در چه حوزه هایی از بازار سرمایه فعال است؟
موسسه مالی و اعتباری مهر در استراتژی توسعه خود جایگاه ویژه ای را برای بازار سرمایه قائل شده است. علی رغم محدودیت های قانونی فرا روی موسسات پولی و مالی غیر بانکی، این موسسه پولی قریب به 000/30 میلیارد ریال یعنی بالغ بر 15 درصد از منابع خود را در قالب شرکت های تابعه، در بازار سهام سرمایه گذاری کرده است. نگاه ویژه مدیران ارشد موسسه مالی و اعتبارمهر برای تحقق بانکداری اسلامی از یک سو و پر رنگ دیدن نقش مشارکت در فعالیت های بانکی و اعطای تسهیلات به فعالیت های واقعی اقتصادی که مظهر آن شرکت های پذیرفته شده در بورس اوراق بهادار تهران هستند از سوی دیگر، عزم جدی این مجموعه برای تحقق کامل بانکداری اسلامی را نمایان می سازد. بدون شک با رفع محدودیت های قانونی و عملیاتی شدن استراتژی های کلان این مجموعه برای توسعه مدل جامع بانکداری اسلامی و پیاده سازی آن شاهد تعامل فزاینده موسسه مالی و اعتباری مهر و دیگر در بازارهای مالی از جمله بازار سرمایه خواهیم بود.
چه برنامه هایی برای توسعه فعالیت موسسه در بازار سرمایه و تامین مالی از طریق ابزارهای نوین مالی اسلامی دارید؟
با فراهم شدن بستر ارایه خدمات مالی اسلامی به شکل گسترده در موسسه مالی و اعتباری مهر، امیدواریم در آینده ای نزدیک برخی محدودیت های بانک مرکزی برداشته شود و با عنایت به اهداف و دغدغه های مشترک موسسه مالی و اعتباری مهر و سازمان بورس اوراق بهادار در راستای جاری سازی احکام شرع مقدس اسلام در نظام مالی، بتوانیم با تلفیق نوآوری های حوزه بانکداری اسلامی و ابزارهای نوین مالی اسلامی فاصله موجود بین نظام بانکی و بازار سرمایه را به حداقل برسانیم.
آیا ابزارهایی مثل اوراق مشارکت، صکوک و به تازگی خزانه اسلامی جوابگوی نیاز اقتصاد ایران به تامین مالی هست یا خیر؟ چه پیشنهادهایی در این زمینه می توان ارایه کرد؟
تمامی ابزارهای مالی باید سه خصوصیت را توامان داشته باشند تا از یک سو نیازی را برطرف ساخته و از سویی دیگر زاید نبوده و مکمل دیگر ابزارها باشند. اول مرتفع ساختن نیاز مالی واحدهای دارای کسری وجوه، دوم جلب نظر سرمایه گذار برای انتخاب این ابزار به عنوان مأمنی پربازده و سوم انطباق کامل با قواعد شرع مقدس.
بنابراین توسعه ابزارها مادامی که همه خصوصیات بالا را داشته باشند نه تنها زايد نيستند بلكه پيشرفت نظام اقتصادي را به دنبال خواهند داشت.
آيا برنامه اي براي انتشار اوراق مشاركت شركتي و صكوك در دست اجرا داريد؟
فعلاً خير.در حال حاضر با توجه به محدوديت هاي بانك مركزي براي موسسات پولي غير بانكي، چنين امكاني وجود ندارد.البته اقتصادهاي در حال توسعه نيازهاي عديده اي دارند كه جز با توسعه ابزارهاي مالي امكان پاسخگويي به آنها وجود ندارد.اميدورايم در آينده اي نزديك امكان تجهيز انواع اوراق اسلامي براي اين مجموع فراهم شود.اما بايد نوجه داشت كه اگر چه اين ابزارها بخش عمده اي از نيازها را پاسخ گفته ولي محدوديت هايي نيز دارند.
مهمترين برنامه ها و فعاليت هاي موسسعه، در حوزه بانكداري الكترونيك چيست؟
خوشبختانه موسسه مالي و اعتباري مهر كه در آينده اي نزديك تحت عنوان"بانك مهر اقتصاد" جهشي نو خواهد داشت،در حوزه بانكداري الكترونيك طيف وسيعي از خدمات مجازي را ارايه كرده است.وجود خودپردازها و پايانه هاي فروشگاهي متعدد، خدمات همراه بانك، اس ام اس بانك،تلفن بانك و اينترنت بانك از جمله اين خدمات است كه با تدابير امنيتي بسيار بالا آماده ارايه خدمات متنوع بانكي به مشتريان عزيز است.
سرمايه گذاري هاي گسترده در ايجاد يك بستر مطمئن اطلاعات مشتريان و تراكنشهاي موفق بانكي، مهمترين اقدام موسسه بوده است .هدف موسسه ملي و اعتباري مهر در حوزه توسعه خدمات الكترونيك اين است كه همزمان با ورود به مجموعه بانك هاي ايراني پا به پاي ديگر رقبا و بلكه بهتر از آنها امكان بهره گيري از سيستم هاي پيشرفته معاملات الكترونيك را براي مشتريان محترم فراهم آورد.
سود محقق شده موسسه در سال هاي پيشين چقدر بوده و پيش بيني سود سال آتي چقدر است؟
از اين لحاظ با گذشت زمان،سودآوري مناسبي داشتيم كه پرداخت مابه التفاوت سود علي الحساب و قطعي در سال گذشته مويد اين مدعاست.نرخ بازده سهام موسسه عموماً فراتر از 25 درصد بوده است.يكي از اقدامات پسنديده موسسه مالي و اعتباري مهر در مسير پياده سازي قانون بانك داري بدون ربا، محاسبه ما به التفاوت سود علي الحساب و قطعي از سال 80 تا 89 بود.سود علي الحساب پرداختي در سال هاي 80 تا 85 بالاتر از سود محقق شده بود كه مازاد آن در حق مشتريان صلح گرديد.اما با توجه به روند مطلوب رشد اين موسسه سود محقق شده سال هاي 86 تا 89 بيشتر از سود علي الحساب پرداختي به سپرده گذاران بوده كه اين ما به التفاوت مجموعاً به ارزش 2042 ميلياردريالدر قالب همايش هاي استاني تحت عنوان همايش هاي "آب وآيينه بين سپرده گذاران توزيع شد.يكي از اهداف موسسه مالي و اعتباري مهر همواره برانگيختن روحيه مطالبه گرايانه در بين مشتريان نظام بانكي كشور بوده است تا مطالبه اجراي صحيح قانون عمليات بانكي بدون ربا از جانب خود مشتريان فراگير شود.
برنامه مستمر موسسه مالي و اعتباري مهر در پرداخت سود قطعي از جمله اين اقدامات است.
در قواعد اسلامی سود تنها از راه تجارت و سرمایه گذاری عاید می شود. لذا اصل تسهیم سود، اصلی اساسی در اقتصاد اسلامی است. بر این اساس می توان عقود مشارکتی و مبادله ای را به عنوان دو رکن اساسی در بانکداری اسلامی معرفی کرد. اگر بتوانیم به نحو مقتضی این دو مفهوم را در بدنه نظام بانکداری خود عملیاتی کرده و از آن بهره گیریم، زیربنای ستون های نظام بانکداری مبتنی بر اصول شریعت را پی ریزی کرده ایم. هر چند در راه نهادینه ساختن این مهم باید متحمل هزینه های هنگفتی شد، اما مشتریان یک نظام بانکی باید بدانند در اغلب تعاملات اقتصادی با بانک، شریک هستند.
ویژگی ها و شاخص های بانکداری اسلامی چیست؟
اگرچه بانک های اسلامی در ظاهر وظایفی مشابه با وظایف بانک های متعارف(ربوی) را انجام می دهند، ولی برخی ویژگی های اختصاصی نیز دارند. اولین ویژگی تکیه بر اصل تسهیم ریسک و حذف ربا است. در حالی که در بانکداری اسلامی و در عقود مشارکتی به دلیل وجود انواع ریسک ها، نتایج هیچ پروژه سرمایه گذاری به صورت قطعی از قبل مشخص نیست و بانکداری اسلامی نیز هیچگاه ریسک و بازده را به طور کامل به یک طرف قرارداد( خواه کار آفرین و خواه سرمایه گذار) منتقل نمی کند. دومین شاخصه، تاکید بر بهره وری به جای تمرکز بیش از حد بر شایستگی اعتباری مشتریان در توزیع اعتبارات است. یک بانک اسلامی بیشتر نگران مناسب بودن پروژه و توانایی مدیریتی کارفرما است نه صرفاً توانایی بازپرداخت وی؛ اگرچه توان مالی نیز در تصمیمات لحاظ می شود ولی اصل بر آن نیست. زیرا در قراردادهای مشارکتی بانک تنها درصورتی مستحق بازده و سود می شود که پروژه با موفقیت به اتمام برسد. حتی در قراردادهای مبادله ای نیز تامین مالی از طریق یک معامله واقعی در بستر اقتصاد صورت می گیرد که استفاده قمارگونه از دارایی را منتفی می سازد. سومین شاخصه بانکداری اسلامی توجه به ابعاد اخلاقی و نتایج اجتماعی فعالیت های اقتصادی است؛ حال آنکه نظام بانکداری متعارف صرفاً ابعاد فنی واقتصادی را در تصمیم گیریها دخیل می کند. یک بانک اسلامی تمامی ارزش های خود را از نظام ارزشی دینی و اخلاق اسلامی اتخاذ می کند.
اقدامات عملی موسسه مالی و اعتباری مهر برای رسیدن به بانکداری اسلامی چیست؟
پاسخ: موسسه مالی و اعتباری مهر با هدف کامل بانکداری اسلامی و بهره گیری حداکثری از ابزارهای مالی اسلامی همانگونه که تاکنون عمل کرده است، در نظر دارد با بهره گیری از ظرفیت متخصصین حوزه و دانشگاه، مدل جامع بانکداری اسلامی را تدوین کرده و برنامه های عملیاتی جهت پیاده سازی این مدل اجرایی را ارایه کند. در این راستا طرح های پژوهشی گسترده ای در دست اجرا است که انشاا... زمینه تحقق کامل اصول شریعت در مرحله اجرای عملیات بانکی را فراهم خواهم آورد. این موسسه مالی در راستای اجرای منویات مقام معظم رهبری (مدظله العالی) در مورد مطرح ساختن پول به شکل اسلامی در جامعه و فتح بزرگترین سنگر اقتصادی امروز دنیا، درجهت تحقق عملی و اجرای صحیح بانکداری بدون ربا گام های بلندی برداشته و تلاش مضاعفی نموده است تا به عنوان یک سازمان پولی پیشرو اولین اولویت راهبردی خود " مهر، نگین بانکداری اسلامی" را محقق سازد. لازم به ذکر است اداره بانکداری اسلامی این موسسه درسال 89 با استفاده از تجارب ارزشمند سال ها فعالیت خود وبا بهره گیری از نظرات کارشناسانه صاحبنظران، پروژه آسیب شناسی عدم تحقق کامل بانکداری بدون ربا در نظام بانکی کشور را اجرایی نموده و متناسب با مشکلات موجود، راهکارها و برنامه های عملیاتی 3 ساله را برای حل این مشکلات ارائه نموده است. از جمله این راهکارها و اقدامات عملی عبارتند از :
• ایجاد اداره بانکداری اسلامی در ساختار سازمانی موسسه به عنوان هماهنگ کننده اجرای بانکداری اسلامی به نحو سازمان یافته:
• نهادینه ساختن فرهنگ بانکداری اسلامی در سطح جامعه (کارکنان ومشتریان) از طریق تعامل با نهادهای ذیربط و برگزاری دوره های آموزشی؛
• تاسیس مراکز مشاوره فقهی در سطح جامعه، مشتریان و کارکنان موسسه؛
• تقویت نظام ارزیابی و نظارت شرعی؛
هدایت پژوهشگران عرصه بانکداری اسلامی به سمت نوآوری در این حوزه و استخراج مدل جامع بانکداری اسلامی.
از نظر شما هم اکنون ارتباط بین بازار پول و سرمایه چگونه است و چه ارتباط هایی باید داشته باشند و چگونه می توانند بر یکدیگر تاثیر گذار باشند؟
واقعیت این است که ارتباط و اتصال فعلی این دو بازار مطلوب به نظر نمی رسد. متاسفانه در حال حاضر هم نگاه سرمایه گذاران و هم نگاه مدیران ارشد به این دو بازار نگاه تفکیکی است. بدین معنی که این دو بازار را جدای از هم، و غالباً رقیب و جایگزین یکدیگر می دانند. شاهد این مدعا نیز این است که در سال های اخیر رشد یک بازار همواره سبب رکود در بازار دیگر شده تا آن حد که نهادهای ناظر را به تغییر سیاست ها واداشته است. این واقعیت بیانگر این نوع بینش و نگرش نادرست فعالین این دو بازار است. اقتصاد ما امروز بیش از هر زمان دیگری به تعامل این دو بازار نیاز دارد. اگر این نوع نگاه اصلاح نشود، قطعاً پیش برنده و ارتقا بخش نیست.
در هم تنیدگی، هماهنگی و انسجام این دو بازار در کشورهایی که بازارهای مالی خود را به نوعی یکپارچه کرده اند، توانسته است نمونه های خوبی از تعامل سازنده این دو بازار در جهت ارتقای شاخص های رشد اقتصادی و رفاه اجتماعی را ارئه کند. بازارهای پول و سرمایه هر دو باید در کنار هم قوام بخش نظام اقتصادی باشند. روند جهانی اقتصاد ، حاکی از همگرایی مثبت و سازنده این دو بازار در ایجاد اطلاعات اقتصادی و مهندسی مجدد اقتصادی است. اگر سرمایه گذاران و مدیران، این دو بازار را مکمل همدیگر بدانند، مشکلات مزمن هر یک از این دو بازار یعنی مطالبات معوق در بازار پول و کمبود نقدینگی در بازار سرمایه مرتفع خواهد شد. جمایت بانک ها از پروژه های ارزشمند و موجه اقتصادی و هدایت بخش اعظم منابع مالی خود به طرح های پربازده تولیدی و رفع مشکلات نقدینگی (که تولیدات شرکت های حاضر در بورس و فرابورس را با مشکل مواجه می سازد)، باعث رونق بازار سرمایه می شود. از سوی دیگر قابلیت توثیق سهام شرکت های بورسی باعث افزایش اعتبار آن دسته از مشتریان تسهیلات بانکی خواهد شد که عموماً به دلیل کمبود وثایق ملکی امکان دریافت تسهیلات نداشته اند. بعلاوه پذیرش اوراق بهادار به عنوان وثیقه، فعالین اقتصادی را به نگهداری بخش اعظمی از دارایی خود به شکل اوراق بهادار ترغیب می کند.
موسسه مالی و اعتباری مهر، در چه حوزه هایی از بازار سرمایه فعال است؟
موسسه مالی و اعتباری مهر در استراتژی توسعه خود جایگاه ویژه ای را برای بازار سرمایه قائل شده است. علی رغم محدودیت های قانونی فرا روی موسسات پولی و مالی غیر بانکی، این موسسه پولی قریب به 000/30 میلیارد ریال یعنی بالغ بر 15 درصد از منابع خود را در قالب شرکت های تابعه، در بازار سهام سرمایه گذاری کرده است. نگاه ویژه مدیران ارشد موسسه مالی و اعتبارمهر برای تحقق بانکداری اسلامی از یک سو و پر رنگ دیدن نقش مشارکت در فعالیت های بانکی و اعطای تسهیلات به فعالیت های واقعی اقتصادی که مظهر آن شرکت های پذیرفته شده در بورس اوراق بهادار تهران هستند از سوی دیگر، عزم جدی این مجموعه برای تحقق کامل بانکداری اسلامی را نمایان می سازد. بدون شک با رفع محدودیت های قانونی و عملیاتی شدن استراتژی های کلان این مجموعه برای توسعه مدل جامع بانکداری اسلامی و پیاده سازی آن شاهد تعامل فزاینده موسسه مالی و اعتباری مهر و دیگر در بازارهای مالی از جمله بازار سرمایه خواهیم بود.
چه برنامه هایی برای توسعه فعالیت موسسه در بازار سرمایه و تامین مالی از طریق ابزارهای نوین مالی اسلامی دارید؟
با فراهم شدن بستر ارایه خدمات مالی اسلامی به شکل گسترده در موسسه مالی و اعتباری مهر، امیدواریم در آینده ای نزدیک برخی محدودیت های بانک مرکزی برداشته شود و با عنایت به اهداف و دغدغه های مشترک موسسه مالی و اعتباری مهر و سازمان بورس اوراق بهادار در راستای جاری سازی احکام شرع مقدس اسلام در نظام مالی، بتوانیم با تلفیق نوآوری های حوزه بانکداری اسلامی و ابزارهای نوین مالی اسلامی فاصله موجود بین نظام بانکی و بازار سرمایه را به حداقل برسانیم.
آیا ابزارهایی مثل اوراق مشارکت، صکوک و به تازگی خزانه اسلامی جوابگوی نیاز اقتصاد ایران به تامین مالی هست یا خیر؟ چه پیشنهادهایی در این زمینه می توان ارایه کرد؟
تمامی ابزارهای مالی باید سه خصوصیت را توامان داشته باشند تا از یک سو نیازی را برطرف ساخته و از سویی دیگر زاید نبوده و مکمل دیگر ابزارها باشند. اول مرتفع ساختن نیاز مالی واحدهای دارای کسری وجوه، دوم جلب نظر سرمایه گذار برای انتخاب این ابزار به عنوان مأمنی پربازده و سوم انطباق کامل با قواعد شرع مقدس.
بنابراین توسعه ابزارها مادامی که همه خصوصیات بالا را داشته باشند نه تنها زايد نيستند بلكه پيشرفت نظام اقتصادي را به دنبال خواهند داشت.
آيا برنامه اي براي انتشار اوراق مشاركت شركتي و صكوك در دست اجرا داريد؟
فعلاً خير.در حال حاضر با توجه به محدوديت هاي بانك مركزي براي موسسات پولي غير بانكي، چنين امكاني وجود ندارد.البته اقتصادهاي در حال توسعه نيازهاي عديده اي دارند كه جز با توسعه ابزارهاي مالي امكان پاسخگويي به آنها وجود ندارد.اميدورايم در آينده اي نزديك امكان تجهيز انواع اوراق اسلامي براي اين مجموع فراهم شود.اما بايد نوجه داشت كه اگر چه اين ابزارها بخش عمده اي از نيازها را پاسخ گفته ولي محدوديت هايي نيز دارند.
مهمترين برنامه ها و فعاليت هاي موسسعه، در حوزه بانكداري الكترونيك چيست؟
خوشبختانه موسسه مالي و اعتباري مهر كه در آينده اي نزديك تحت عنوان"بانك مهر اقتصاد" جهشي نو خواهد داشت،در حوزه بانكداري الكترونيك طيف وسيعي از خدمات مجازي را ارايه كرده است.وجود خودپردازها و پايانه هاي فروشگاهي متعدد، خدمات همراه بانك، اس ام اس بانك،تلفن بانك و اينترنت بانك از جمله اين خدمات است كه با تدابير امنيتي بسيار بالا آماده ارايه خدمات متنوع بانكي به مشتريان عزيز است.
سرمايه گذاري هاي گسترده در ايجاد يك بستر مطمئن اطلاعات مشتريان و تراكنشهاي موفق بانكي، مهمترين اقدام موسسه بوده است .هدف موسسه ملي و اعتباري مهر در حوزه توسعه خدمات الكترونيك اين است كه همزمان با ورود به مجموعه بانك هاي ايراني پا به پاي ديگر رقبا و بلكه بهتر از آنها امكان بهره گيري از سيستم هاي پيشرفته معاملات الكترونيك را براي مشتريان محترم فراهم آورد.
سود محقق شده موسسه در سال هاي پيشين چقدر بوده و پيش بيني سود سال آتي چقدر است؟
از اين لحاظ با گذشت زمان،سودآوري مناسبي داشتيم كه پرداخت مابه التفاوت سود علي الحساب و قطعي در سال گذشته مويد اين مدعاست.نرخ بازده سهام موسسه عموماً فراتر از 25 درصد بوده است.يكي از اقدامات پسنديده موسسه مالي و اعتباري مهر در مسير پياده سازي قانون بانك داري بدون ربا، محاسبه ما به التفاوت سود علي الحساب و قطعي از سال 80 تا 89 بود.سود علي الحساب پرداختي در سال هاي 80 تا 85 بالاتر از سود محقق شده بود كه مازاد آن در حق مشتريان صلح گرديد.اما با توجه به روند مطلوب رشد اين موسسه سود محقق شده سال هاي 86 تا 89 بيشتر از سود علي الحساب پرداختي به سپرده گذاران بوده كه اين ما به التفاوت مجموعاً به ارزش 2042 ميلياردريالدر قالب همايش هاي استاني تحت عنوان همايش هاي "آب وآيينه بين سپرده گذاران توزيع شد.يكي از اهداف موسسه مالي و اعتباري مهر همواره برانگيختن روحيه مطالبه گرايانه در بين مشتريان نظام بانكي كشور بوده است تا مطالبه اجراي صحيح قانون عمليات بانكي بدون ربا از جانب خود مشتريان فراگير شود.
برنامه مستمر موسسه مالي و اعتباري مهر در پرداخت سود قطعي از جمله اين اقدامات است.
گفت و گو : حسن سیلاوی
ایمیل مستقیم: info@khouznews.ir
پیامک: 5000205020


آخرین اخبار
