فرم تبصره ماده 100 | دریافت و تکمیل فرم تبصره ماده 100 مالیاتی
آخرین مهلت اعلامشده برای انجام تکالیف فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴، روز ۳۰ آبان ۱۴۰۵ است. صاحبان مشاغل باید پیش از پذیرش مالیات مقطوع، اطلاعات فروش و مبلغ تعیینشده را بررسی کنند. در این مقاله، نحوه مشاهده فرم، رسیدگی به مغایرتها، شرایط تقسیط و اقدامات لازم در صورت نپذیرفتن مالیات توضیح داده شده است.
فرم تبصره ماده ۱۰۰ سال ۱۴۰۵
فرم تبصره ماده ۱۰۰ سال ۱۴۰۵ برای صاحبان مشاغل واجد شرایط صادر میشود تا بتوانند مالیات عملکرد سال ۱۴۰۴ خود را بهصورت مقطوع تعیین کنند. مؤدیان میتوانند با مراجعه به سامانه my.tax.gov.ir فرم خود را مشاهده و بررسی کنند. همچنین شما میتوانید با تکمیل فرم درخواست تبصره ماده ۱۰۰، از مشاوره رایگان کارشناسان شرکت معتمد مالیاتی تیس برای بررسی شرایط پرونده خود بهرهمند شوید. آخرین مهلت تعیین تکلیف فرم تبصره ۱۰۰، ۳۰ آبان ۱۴۰۵ است.
فرم تبصره ماده ۱۰۰ چیست و چه کاربردی دارد؟
فرم تبصره ماده ۱۰۰ یکی از تسهیلات سازمان امور مالیاتی برای سادهتر شدن فرایند تعیین مالیات سالانه صاحبان مشاغل است. در این روش، سازمان امور مالیاتی بر اساس اطلاعات اقتصادی و سوابق موجود، مبلغ مالیات مقطوع را محاسبه کرده و در قالب یک فرم الکترونیکی در اختیار مؤدی قرار میدهد.
صاحبان مشاغلی که شرایط استفاده از این تسهیلات را دارند، میتوانند پس از بررسی اطلاعات و پذیرش مالیات تعیینشده، بدون ارائه اظهارنامه مالیاتی معمول، تکلیف مالیات عملکرد خود را مشخص کنند.
فرم تبصره ۱۰۰ سال ۱۴۰۵ برای چه کسانی صادر میشود؟
بر اساس دستورالعمل عملکرد سال ۱۴۰۴، فرم تبصره ماده ۱۰۰ مالیاتی برای صاحبان مشاغل انفرادی و مشارکتی واجد شرایط صادر میشود که مجموع فروش خالص کالا و ارائه خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان باشد.
البته قرارگرفتن در این محدوده فروش بهتنهایی به معنای مشمولبودن نیست. سازمان امور مالیاتی باید با توجه به اطلاعات و سوابق موجود، مؤدی را مشمول تشخیص داده و فرم مالیات مقطوع را در سامانه بارگذاری کرده باشد.
نحوه دریافت و مشاهده فرم تبصره ماده ۱۰۰ در سامانه مالیاتی
برای دریافت و مشاهده فرم تبصره ماده ۱۰۰ سال ۱۴۰۵، نیازی به مراجعه حضوری به اداره مالیات نیست. فرم مؤدیان واجد شرایط از طریق درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی قابل دسترسی است.
-
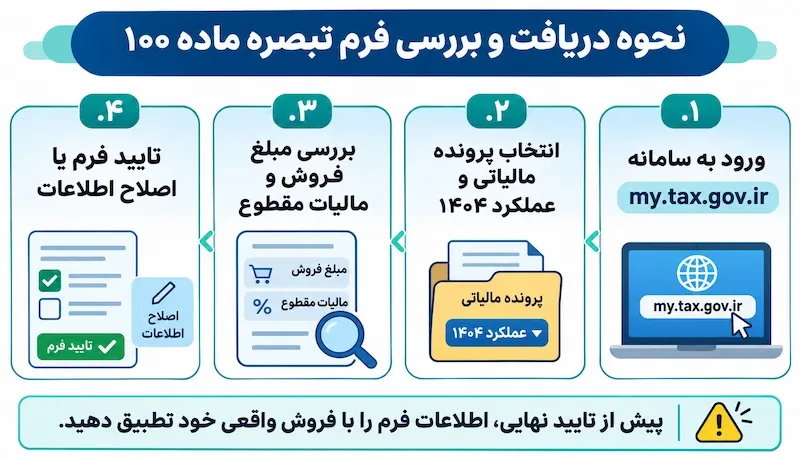
ورود به سامانه مالیاتی: به نشانی my.tax.gov.ir مراجعه کنید و با اطلاعات کاربری خود وارد سامانه شوید.
-
انتخاب پرونده مالیاتی: پرونده مربوط به کسبوکار خود را انتخاب کرده و وارد بخش مالیات عملکرد مشاغل شوید.
-
مشاهده فرم تبصره ماده ۱۰۰: عملکرد سال ۱۴۰۴ را انتخاب کنید و اطلاعات فروش و مبلغ مالیات مقطوع را بررسی کنید.
-
تأیید و ثبت نهایی فرم: در صورت صحت اطلاعات و پذیرش مبلغ مالیات، فرم را تأیید و ثبت نهایی کنید.
پیش از تأیید نهایی، از صحت اطلاعات مطمئن شوید؛ زیرا پذیرش مالیات مقطوع، مبنای تعیین مالیات قطعی عملکرد شما خواهد بود.
اگر اطلاعات فرم تبصره ماده ۱۰۰ اشتباه باشد چه باید کرد؟
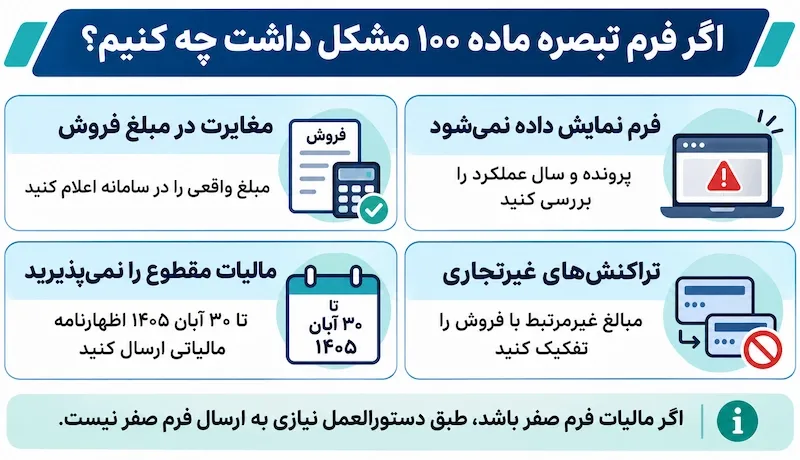
اگر اطلاعات فروش، تراکنشهای بانکی یا سایر موارد مؤثر در محاسبه مالیات با عملکرد واقعی کسبوکار مطابقت نداشته باشد، لازم است پیش از تأیید نهایی فرم، علت مغایرت بررسی شود.
بر اساس دستورالعمل عملکرد ۱۴۰۴، امکان اعلام فروش واقعی و تعدیل برخی اطلاعات مربوط به تراکنشهای غیرتجاری پیشبینی شده است. با این حال، نوع مغایرت مشخص میکند مؤدی باید چه اقدامی انجام دهد.
بررسی تراکنشهای غیرتجاری و چکهای انتقالی
یکی از دلایل احتمالی مغایرت اطلاعات، ثبت تراکنشهایی است که ماهیت درآمدی ندارند.
برای مثال، ممکن است مبلغی بابت انتقال وجه میان حسابها، دریافت تسهیلات یا جابهجایی وجوه غیرمرتبط با فروش کالا و خدمات به حساب شخص واریز شده باشد.
در دستورالعمل عملکرد ۱۴۰۴، امکان تعدیل مبالغ مربوط به تراکنشهای بانکی مشکوک به تجاری و چکهای انتقالی غیرتجاری پیشبینی شده است.
مؤدی میتواند این موارد را از طریق سازوکار الکترونیکی مربوط اعلام کند. همچنین در صورت داشتن مستندات، امکان بارگذاری مدارک در سامانه «ساتا»، بهعنوان بخشی از سامانه رسیدگی به تراکنشهای بانکی، وجود دارد.
البته اعلام غیرتجاری بودن یک تراکنش به معنای پذیرش قطعی آن نیست. سازمان امور مالیاتی میتواند اطلاعات را بررسی کند و اگر درآمدی بودن مبالغ احراز شود، مالیات و جرایم مربوط مطالبه خواهد شد.
چرا فرم تبصره ماده ۱۰۰ در سامانه نمایش داده نمیشود؟
نمایشدادهنشدن فرم تبصره ماده ۱۰۰ همیشه به معنای وجود مشکل در پرونده مالیاتی نیست.
بر اساس اطلاعرسانی سازمان امور مالیاتی، فرمهای عملکرد سال ۱۴۰۴ بهصورت تدریجی در سامانه بارگذاری میشوند و قرار است فرایند بارگذاری تا ۱۵ آبان ۱۴۰۵ تکمیل شود.
بنابراین، اگر هنوز فرم خود را مشاهده نمیکنید، ممکن است پرونده شما در مرحله بعدی بارگذاری قرار داشته باشد.
دلایل احتمالی دیگر عبارتاند از:
- انتخاب پرونده مالیاتی یا سال عملکرد اشتباه
- بیشتر بودن میزان فروش از سقف تعیینشده
- نداشتن سایر شرایط استفاده از مالیات مقطوع
- قرارگرفتن پرونده در وضعیت مالیات صفر یا غیرفعال
در صورتی که پس از پایان زمان اعلامشده برای بارگذاری، همچنان فرم در دسترس نبود، بهتر است وضعیت پرونده را بررسی و از مسیر رسمی سازمان امور مالیاتی پیگیری کنید.
نکته مهم این است که نمایشدادهنشدن فرم، بهتنهایی باعث معافیت از ارائه اظهارنامه مالیاتی نمیشود و مؤدی باید تکلیف قانونی متناسب با وضعیت پرونده خود را انجام دهد.
در صورت نپذیرفتن فرم تبصره ماده ۱۰۰ چه باید کرد؟
اگر صاحب کسبوکار مبلغ مالیات مقطوع تعیینشده را نپذیرد، میتواند بهجای استفاده از فرم تبصره ماده ۱۰۰، اظهارنامه مالیاتی عملکرد خود را مطابق مقررات ارائه کند.
بر اساس بند ۳ دستورالعمل عملکرد ۱۴۰۴، مؤدیانی که مالیات مقطوع را نمیپذیرند، موظفاند حداکثر تا ۳۰ آبان ۱۴۰۵ اظهارنامه مالیاتی تسلیم کنند.
بنابراین، نپذیرفتن فرم به معنای حذف بدهی مالیاتی یا معافشدن از ارائه اظهارنامه نیست.
مهلت تکمیل فرم تبصره ۱۰۰ و روش پرداخت مالیات در سال ۱۴۰۵
مهلت تعیینشده برای انجام تکالیف مربوط به فرم تبصره ماده ۱۰۰ و اظهارنامه مالیاتی صاحبان مشاغل عملکرد سال ۱۴۰۴، ۳۰ آبان ۱۴۰۵ است.
مؤدیانی که مشمول مالیات مقطوع هستند، باید وضعیت فرم خود را پیش از پایان این مهلت بررسی کنند. همچنین امکان پرداخت یکجای مالیات یا استفاده از شرایط تقسیط پیشبینیشده در دستورالعمل وجود دارد.
امکان پرداخت اقساطی مالیات مقطوع
صاحبان مشاغلی که امکان پرداخت یکجای مالیات را ندارند، میتوانند مطابق شرایط دستورالعمل از تسهیلات تقسیط استفاده کنند.
برای عملکرد سال ۱۴۰۴، مالیات مقطوع متناسب با نوع و محل فعالیت اقتصادی و شرایط مقرر، در ۵ تا ۹ قسط مساوی طی ۴ تا ۸ ماه قابل پرداخت است.
در صورت استفاده از چک الکترونیکی و رعایت ضوابط مربوط، امکان تقسیط در ۶ تا ۱۰ قسط مساوی طی ۵ تا ۹ ماه نیز وجود دارد.
سوالات متداول
۱. لینک دریافت فرم تبصره ماده ۱۰۰ سال ۱۴۰۵ چیست؟
فرم تبصره ماده ۱۰۰ از طریق سامانه رسمی my.tax.gov.ir قابل مشاهده است. پس از ورود، پرونده مربوط به عملکرد ۱۴۰۴ را بررسی کنید.
۲. آیا ارسال فرم تبصره ماده ۱۰۰ هزینه دارد؟
خیر. تکمیل و ارسال فرم از طریق درگاه رسمی سازمان امور مالیاتی رایگان است. دریافت خدمات مشاورهای از شرکتهای تخصصی موضوع جداگانهای است.
۳. اگر فرم تبصره ۱۰۰ برای من صادر نشده باشد، چه کار کنم؟
ابتدا پرونده و سال عملکرد را بررسی کنید. بارگذاری فرمها تا ۱۵ آبان ۱۴۰۵ بهصورت تدریجی اعلام شده است؛ پس از آن، در صورت نبود فرم، وضعیت پرونده را پیگیری کنید.
کلام آخر
فرم تبصره ماده ۱۰۰ سال ۱۴۰۵، فرایند تعیین مالیات عملکرد ۱۴۰۴ را برای صاحبان مشاغل واجد شرایط سادهتر کرده است. با این حال، بررسی دقیق اطلاعات فروش، تراکنشهای بانکی و مبلغ مالیات پیش از تأیید فرم اهمیت زیادی دارد.
با توجه به مهلت ۳۰ آبان ۱۴۰۵، بهتر است مؤدیان وضعیت پرونده خود را بررسی کنند و در صورت وجود ابهام درباره فرم مالیات مقطوع یا انتخاب میان فرم و اظهارنامه، پیش از پایان مهلت قانونی تصمیم بگیرند.